연금통장 금리 경쟁 뜨겁다…KB·하나·수협, 연금 고객 잡기 나서
최근 시중은행이 줄줄이 연금통장 금리 경쟁에 뛰어들면서 고객 유치에 적극적으로 나서고 있다.
국민연금과 공무원연금 등 공적연금을 한 번 특정 은행 계좌로 받기 시작하면 장기간 거래가 이어질 가능성이 높은 만큼 은행들이 우대금리와 현금성 혜택을 앞세워 고객 유치에 나서는 모습이다.
KB국민은행, 최고 연 3.1% 연금통장 출시
먼저 KB국민은행은 연금 수령 고객을 대상으로 한 전용 파킹통장 ‘KB골든라이프연금통장’을 새롭게 선보였다.
대상은 국민연금·공무원연금·사립학교교직원연금·군인연금 등 4대 공적연금 수령자를 비롯해 국가보훈급여금과 기초연금을 받는 고객이다. 전국 KB국민은행 영업점이나 KB스타뱅킹을 통해 가입할 수 있으며 기존 계좌를 해당 상품으로 전환하는 것도 가능하다.
기본금리는 연 0.1%이지만 여기에 연금이 입금되는 고객에게 연 2.3%포인트의 우대금리를 제공한다. 가입 직전 6개월간 4대 공적연금을 받은 이력이 없는 신규 고객은 연 0.6%포인트, 종이통장을 발급하지 않는 고객은 연 0.1%포인트를 추가로 받을 수 있다.
모든 조건을 충족하면 최고 연 3.1% 연금통장 금리가 적용된다. 다만 우대금리가 적용되는 예치 한도는 최대 100만원이며 이와 함께 각종 금융거래 수수료를 면제하는 혜택도 마련했다.
연금 신규 고객에 현금·상품권까지
사진=KB국민은행
KB국민은행은 상품 출시를 기념한 이벤트도 진행한다. 12월 말까지 4대 공적연금을 받은 이력이 없는 고객이 상품에 가입한 뒤 연금을 수령하는 등 조건을 충족하면 추첨을 통해 최대 250만원의 현금과 GS 모바일상품권 등을 제공한다.
앞서 판매 한도가 조기에 소진됐던 ‘KB골든라이프연금예금’도 다시 판매한다. 재판매 규모는 5000억원이다.
12개월 만기 기준 기본금리는 연 3.50%이며, 연금을 해당 계좌로 이체하면 0.2%포인트의 우대금리가 추가된다. 조건을 충족할 경우 최고 연 3.70% 연금통장 금리를 적용받을 수 있다.
KB국민은행은 연금 수령 고객의 자금 관리와 안정적인 노후 준비를 지원하기 위해 앞으로도 연금 특화 상품과 서비스를 확대한다는 방침이다.
하나은행은 ‘공적연금 라운지’ 선보여
하나은행도 공적연금을 중심으로 한 고객 확보에 나섰다. 하나은행은 지난달 18일 모바일 애플리케이션 ‘NEW 하나원큐’에 공적연금 수급자를 위한 전용 멤버십 서비스 ‘공적연금 라운지’를 마련했다.
연금을 받기 전 준비 단계부터 실제 수령 이후 자산관리까지 필요한 상품과 금융 혜택, 관련 콘텐츠를 한 곳에서 확인할 수 있도록 구성한 것이 특징이다. 연금통장뿐 아니라 적금과 생활비대출 등 연금 수급자의 금융 수요와 연결될 수 있는 상품도 함께 제공한다.
4대 공적연금을 하나은행에서 처음 수령하는 고객에게는 최대 5만원의 캐시백을 지급한다. 여기에 ‘사이버금융범죄 보상보험’ 무료 가입 혜택도 제공한다.
단순히 높은 금리를 제시하는 방식에서 벗어나 연금 생활 전반을 관리할 수 있는 서비스를 묶어 장기 고객으로 유도하려는 전략으로 풀이된다.
수협은행도 연금 계좌 이동 고객에 최대 5만원
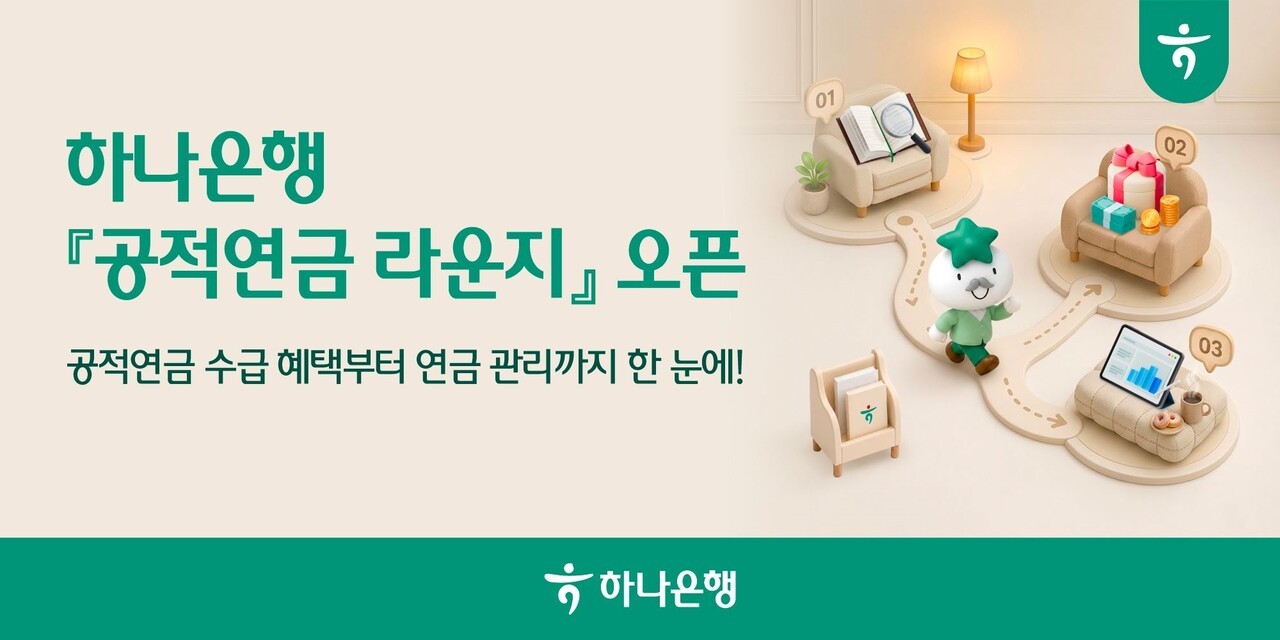
사진=하나은행
Sh수협은행 역시 공적연금 수령 계좌를 자사로 옮기는 고객을 대상으로 현금성 혜택을 내걸었다.
수협은행은 12월 31일까지 4대 공적연금 수령 계좌를 수협은행으로 변경하는 고객에게 최대 5만원을 지급하는 ‘4대 연금 환승은 Sh수협은행으로’ 이벤트를 진행한다.
처음 수협은행 계좌로 연금을 받으면 3만원을 제공하고, 이후 3개월 연속으로 연금을 수령하면 추가로 2만원을 지급한다.
연금 수령 고객을 위한 ‘Sh골든데이 연금통장’도 운영한다. 해당 상품을 이용하면 조건에 따라 최고 연 3.2%의 금리를 받을 수 있다.
은행들이 연금 고객에 집중하는 이유
은행권이 공적연금 수령자 확보에 적극적으로 나서는 배경에는 연금 계좌가 장기적인 고객 관계를 형성하는 출발점이 될 수 있다는 판단이 있다.
연금이 매달 들어오는 계좌가 정해지면 고객 입장에서도 다른 금융기관으로 주거래 계좌를 옮기는 데 상대적으로 번거로움이 발생한다. 은행 입장에서는 연금 입금 자체에서 끝나는 것이 아니라 예·적금, 카드, 대출, 펀드와 같은 금융상품으로 거래를 확대할 가능성이 생긴다.
특히 은퇴 이후에는 금융자산을 어떻게 운용하고 생활비를 관리할 것인지에 대한 관심이 커지는 만큼 자산관리 서비스 역시 중요한 경쟁 요소가 될 수 있다.
이에 따라 최근 은행권의 연금 고객 유치 경쟁은 단순한 금리 경쟁에서 벗어나고 있다. KB국민은행은 파킹통장과 연금예금을 함께 내놓고 현금성 이벤트를 진행하고 있으며, 하나은행은 전용 멤버십 서비스, 수협은행은 계좌 이전에 따른 캐시백을 제공하는 식으로 각기 다른 방식의 혜택을 제시하고 있다.
다만 연금통장을 선택할 때는 표시된 최고 금리만 비교하기보다 우대금리 적용 조건과 한도, 수수료 면제 범위, 이벤트 조건 등을 함께 확인할 필요가 있다.
특히 높은 금리가 전체 예치금에 적용되는지, 일정 금액까지만 적용되는지에 따라 실제 받을 수 있는 이자에는 차이가 생길 수 있다.