예적금 금리 다시 오른다... 은행 3%대 후반·저축은행 7%대 상품 등장
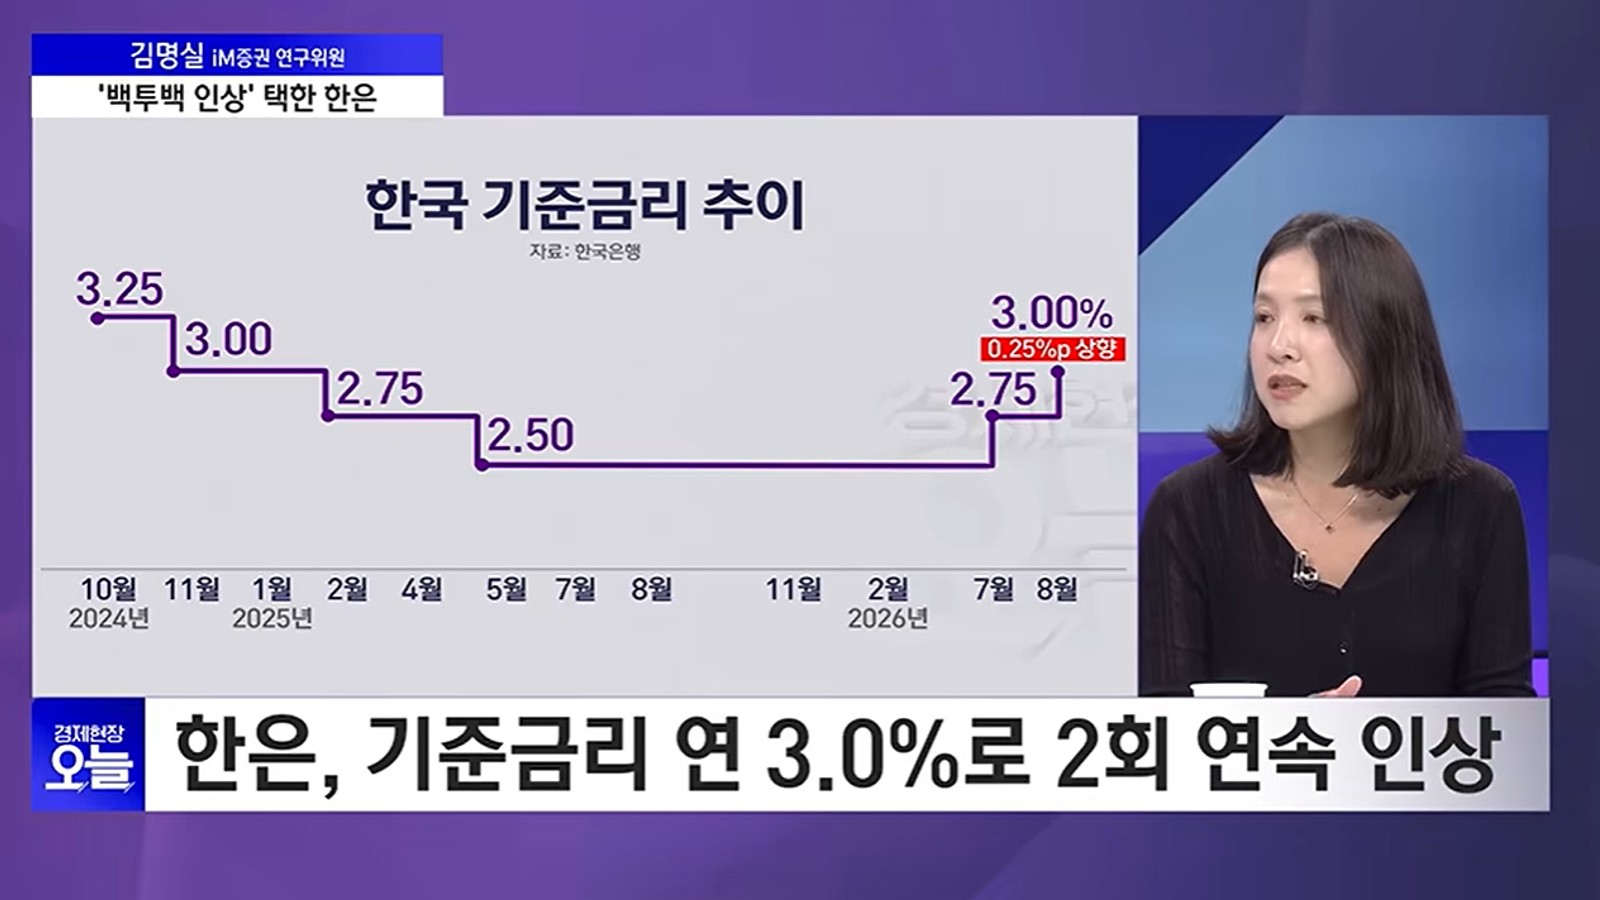
한국은행에서 최근 연이어 기준금리를 올리는 가운데, 은행의 예적금 금리도 다시 상승세를 보이면서 여유자금을 안전하게 운용하려는 ‘예테크’ 수요가 커지고 있다.
주요 시중은행의 1년 만기 정기예금 금리가 연 3%대 중후반까지 올라온 데 이어 신협에서는 4%대 상품이 등장했다. 저축은행에서는 최고 연 7~8%의 금리를 내건 파킹통장까지 출시되면서 예·적금 상품을 찾는 소비자들의 관심이 높아지는 모양새다.
은행권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 시중은행은 현재 1년 만기 정기예금에 최고 연 3.4~3.6%의 금리를 적용하고 있는 것으로 나타났다. 지난 6월 말 당시 금리가 연 2.9~3.1%였던 것과 비교하면 불과 몇 달 사이 은행별로 약 0.5%포인트 상승한 것이다.
시중은행 정기예금도 연 3%대 후반
인터넷전문은행의 예적금 금리도 상승했다. 카카오뱅크는 우대조건이 없는 정기예금 금리를 0.1%포인트 올려 현재 연 3.7%를 적용하고 있다. 이는 기본금리와 최고금리 모두 은행권에서 상당히 높은 수준에 해당한다.
BNK부산은행의 ‘더(THE) 특판 정기예금’은 최고 연 3.92%를 제공하면서 은행권 정기예금 가운데 가장 높은 수준의 금리를 내세워 판매에 돌입했다.
2금융권으로 범위를 넓히면 4%대 정기예금도 찾을 수 있다. 남대전신협은 최고 연 4.3%, 대구대서신협과 부산원광신협은 각각 최고 연 4.2%의 금리를 적용하고 있다.
해당 신협 상품은 영업점을 직접 방문하지 않고 온라인으로도 가입할 수 있어 고객 편의성을 더욱 높였다는 특징이다.
사라졌던 고금리 적금도 다시 등장
사진=SBS
여기에 한동안 보기 어려웠던 고금리 적금 상품도 금융권에서 잇따라 출시되고 있다. 우리은행은 ‘아이치·나고야 아시안게임’을 기념해 ‘우리 Team Korea 적금2’를 선보였다. 1년 만기 상품으로 최고 연 7.5%의 금리를 제공하는 셈이다.
KB국민은행에서도 지난달 말 국민카드와 연계한 ‘KB카드쓰담적금’을 출시했다. 카드 사용 실적과 은행 거래 실적 등에 따라 우대금리가 적용되며 최고 연 12.0%까지 금리를 받을 수 있다.
다만 이처럼 높은 최고금리는 일정한 우대조건을 충족해야 적용되는 경우가 많기 때문에 가입 전에 기본금리와 우대조건을 구분해서 살펴볼 필요가 있다.
예적금 금리 상승기엔 단기 상품도 관심
사진=카카오뱅크
금리가 오르는 시기에는 장기간 자금을 묶어두기보다 만기를 짧게 가져가는 상품에 관심이 커지는 경향이 있다. 하루만 맡겨도 이자가 붙는 파킹통장이나 한 달 동안 매일 돈을 넣는 단기 적금 등이 대표적이다.
신한은행이 지난 4월 출시한 ‘올리브영 SOL 통장’은 최고 연 4.5% 금리를 제공한다. 매월 올리브영에서 5000원 이상 결제하는 등의 우대조건을 충족해야 하지만 은행권 파킹통장 가운데 높은 금리 수준이다.
카카오뱅크의 ‘한달적금’도 대표적인 단기 상품이다. 최고 연 6.0% 금리를 제공하며 2023년 10월 출시 이후 올해 상반기까지 누적 1500만좌가 개설됐다. 매일 100원부터 최대 3만원까지 납입할 수 있다.
토스뱅크의 ‘키워봐요 31일 적금’은 최고 연 10%의 금리를 내걸었다. 지난달 출시된 이후 한 달 만에 30만 계좌를 넘어섰으며 하루 최대 5000원까지 납입할 수 있다.
저축은행 파킹통장 최고 8%까지
저축은행들도 높은 예적금 금리를 앞세운 상품뿐만 아니라 고금리 파킹통장까지 잇따라 선보이고 있다. SBI저축은행의 ‘생활파킹통장’은 최고 연 7.7%를 제공한다. OK저축은행 ‘OK짠테크통장Ⅱ’는 기본금리 연 5.0%, 최고 연 7.0%이며 KB저축은행 ‘KB팡팡mini통장’의 최고금리는 연 8.0%다.
다만 파킹통장 역시 금리가 적용되는 예치금 구간이나 우대조건에 따라 실제 적용금리가 달라질 수 있어 상품별 세부 내용을 확인해야 한다.