정기예금 금리 3%대 후반까지 올랐다... 추석 용돈 굴릴 때 따져볼 조건
최근 증시가 이렇다할 반등세를 나타내지 못하면서 은행으로 자금이 이동하는 ‘역머니무브’ 현상이 나타나고 있다. 이와 동시에 은행권에서도 고율의 정기예금 금리를 내세운 상품을 잇따라 출시하면서 투자자들의 관심도 높아지는 추세다.
특히 민족 대명절 추석을 맞아 받은 용돈이나 당장 사용할 계획이 없는 여유자금을 안전하게 운용하려는 수요가 늘면서 은행권에서는 1년 만기 기준 연 3%대 후반의 정기예금 상품까지 등장했다. 일부 적금 상품의 경우 최고 연 13%를 웃도는 금리를 내걸고 있다.
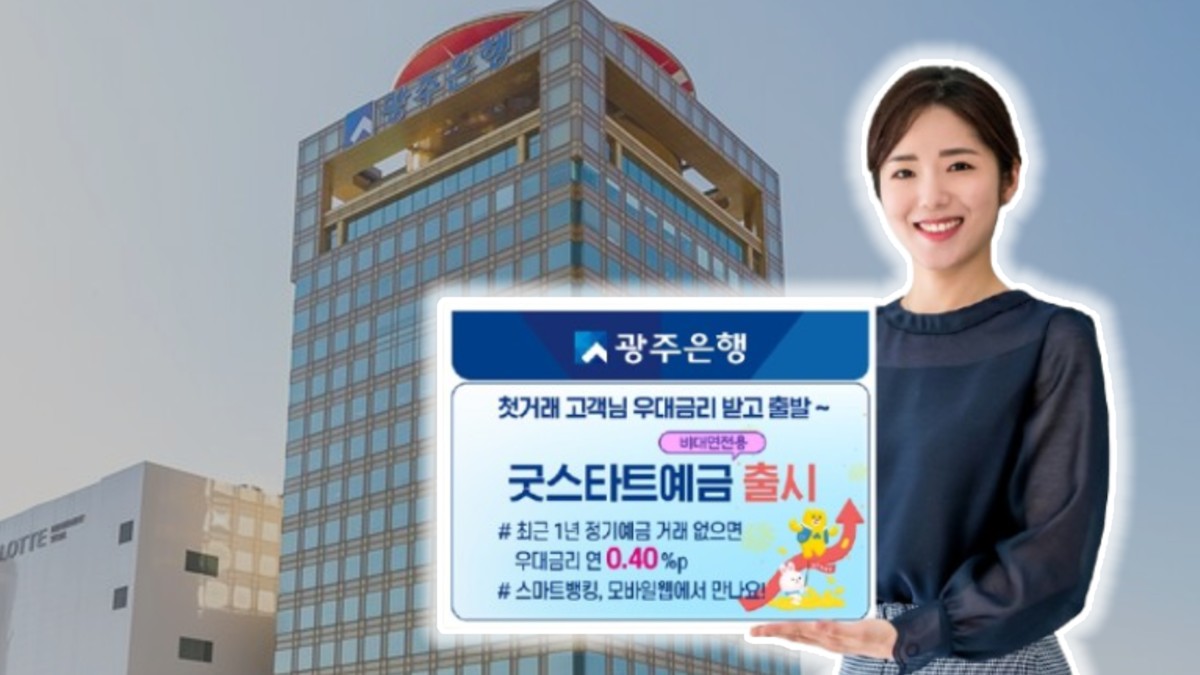
은행연합회 소비자포털에 따르면 24일 기준 1년 만기 은행권 정기예금 가운데 최고 금리는 광주은행 ‘굿스타트예금’으로 연 3.95%로 나타났다.
다만 해당 금리를 받기 위해서는 첫 예금 거래와 개인정보 수집·이용 동의 등 일정한 조건을 충족해야 하며, 기본금리에 최대 0.5%포인트의 우대금리가 추가되는 방식이다.
지방은행 중심으로 연 3% 후반 금리 등장
BNK부산은행의 ‘더(The) 특판 정기예금’도 최고 연 3.92%의 정기예금 금리를 제공한다. 이 밖에 부산은행 ‘더(The) 레벨업 정기예금’, BNK경남은행 ‘The든든예금 시즌2’, SC제일은행 ‘e-그린세이브예금’ 등도 연 3.8%대의 금리를 제시하고 있다.
5대 시중은행에서는 NH농협은행 상품의 금리가 상대적으로 높은 수준이다. ‘NH올원e예금’과 ‘NH왈츠회전예금Ⅱ’의 최고 금리는 연 3.55%다.
KB국민은행 ‘KB Star 정기예금’과 우리은행 ‘WON플러스예금’은 연 3.50%이며, 신한은행 ‘쏠편한 정기예금’과 하나은행 ‘하나의정기예금’은 연 3.40% 수준이다.
인터넷전문은행도 3%대 중후반의 금리를 내놓고 있다. 카카오뱅크 정기예금은 최고 연 3.70%, 케이뱅크 ‘코드K 정기예금’은 연 3.61%, 토스뱅크 ‘먼저 이자 받는 정기예금’은 연 3.60%다.
상호금융·저축은행으로 가면 4%대 상품도
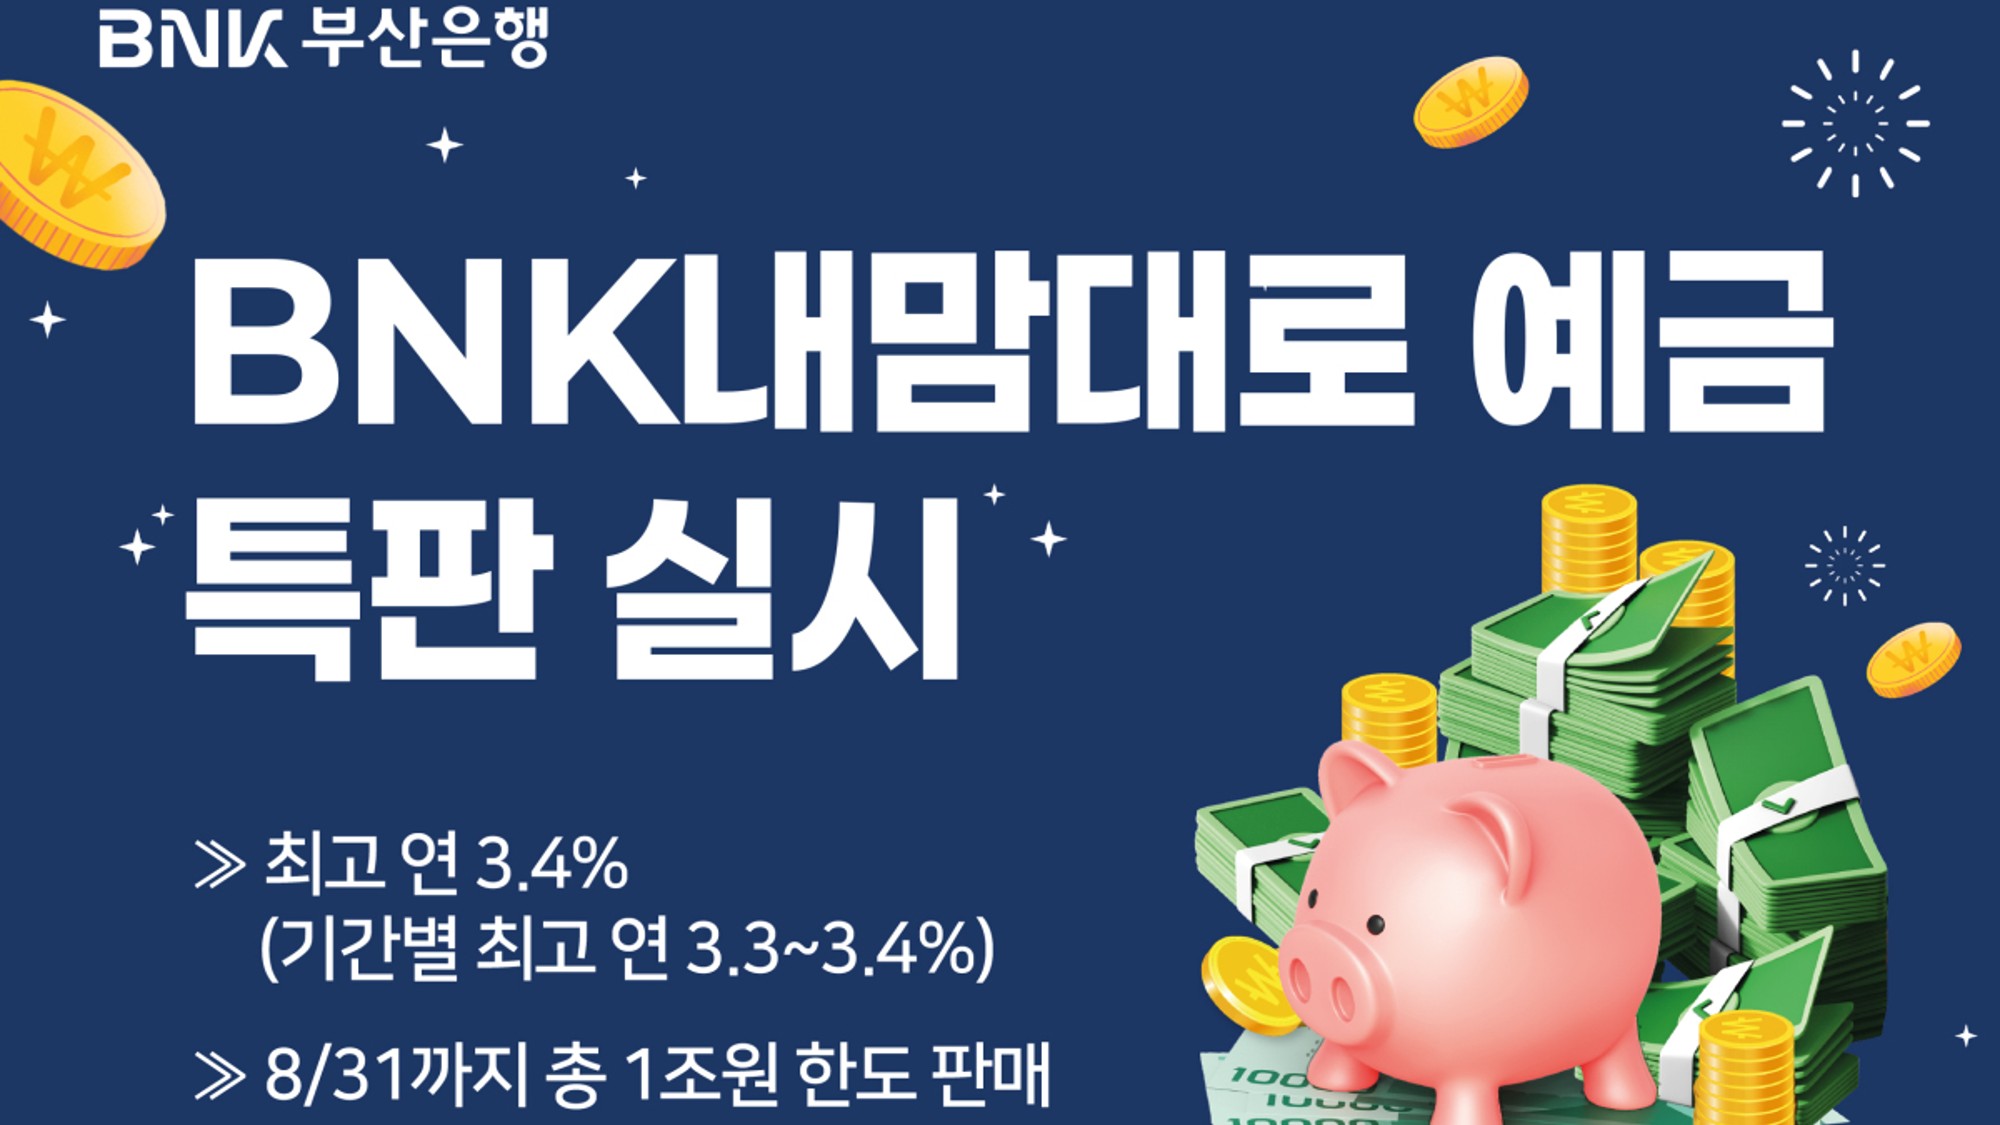
사진=BNK부산은행
조금 더 높은 정기예금 금리를 찾는다면 상호금융과 저축은행 상품도 비교 대상이 될 수 있다. 일부 신협과 새마을금고에서는 연 4.2~4.3%대 정기예금 상품이 판매되고 있다. 저축은행 가운데서는 유니온저축은행 ‘e-정기예금’이 최고 연 4.03%를 제공한다.
다만 금리만 보고 가입하기보다는 금융기관별 조건을 함께 확인할 필요가 있다. 특히 최고 금리가 기본금리가 아니라 우대조건을 모두 충족했을 때 적용되는 상품도 있기 때문이다.
적금은 최고 13.5%…실제 이자는 따져봐야
적금 상품 중에서는 두 자릿수의 최고 금리를 제시하는 상품도 등장했다.
전북은행 ‘JB 슈퍼씨드 적금’은 기본금리 연 3.5%에 이벤트 우대금리를 더해 최고 연 13.5%를 제공한다. KB국민은행 ‘KB카드쓰담적금’의 최고 금리는 12.0%, iM뱅크 ‘더쿠폰적금’은 11.0%다.
하지만 적금의 최고금리가 높다고 해서 모든 가입자가 해당 금리를 그대로 적용받는 것은 아니다. 신규 고객 여부나 특정 서비스 이용, 카드 사용 실적, 이벤트 당첨 등 여러 조건을 요구하는 상품이 있기 때문이다.
또 적금은 매달 일정 금액을 납입하는 구조여서 금리가 높더라도 실제로 받을 수 있는 이자에는 한계가 있다. 월 납입 한도 역시 상품마다 다르기 때문에 단순히 표시된 최고금리만으로 예금과 수익성을 비교해서는 안 된다.
추석 용돈이라면 예금과 적금 차이부터 확인
사진=KB국민은행
추석 용돈처럼 이미 목돈이 마련된 경우에는 예금과 적금 가운데 어떤 상품이 자금 운용 방식에 맞는지도 살펴봐야 한다.
정기예금은 가지고 있는 목돈을 한 번에 금융기관에 맡겨 일정 기간 운용하는 방식이다. 반면 적금은 매월 일정 금액을 납입하면서 자금을 모으는 상품이다.
따라서 추석 용돈처럼 한꺼번에 들어온 자금을 별도로 운용하려는 경우라면 정기예금이 구조적으로 더 적합할 수 있다. 반대로 앞으로 매달 일정한 금액을 저축할 계획이라면 적금을 활용하는 방식이 일반적이다.
가입 전에는 최고금리뿐 아니라 우대금리 조건과 가입 한도, 적용 기간, 중도해지 조건 등을 함께 확인해야 한다. 특히 최고금리가 적용되는 조건을 충족할 수 있는지 확인해야 실제 예상 수익을 계산할 수 있다.